

Seguro de hogar en Costa Rica: qué cubre y cómo elegirlo
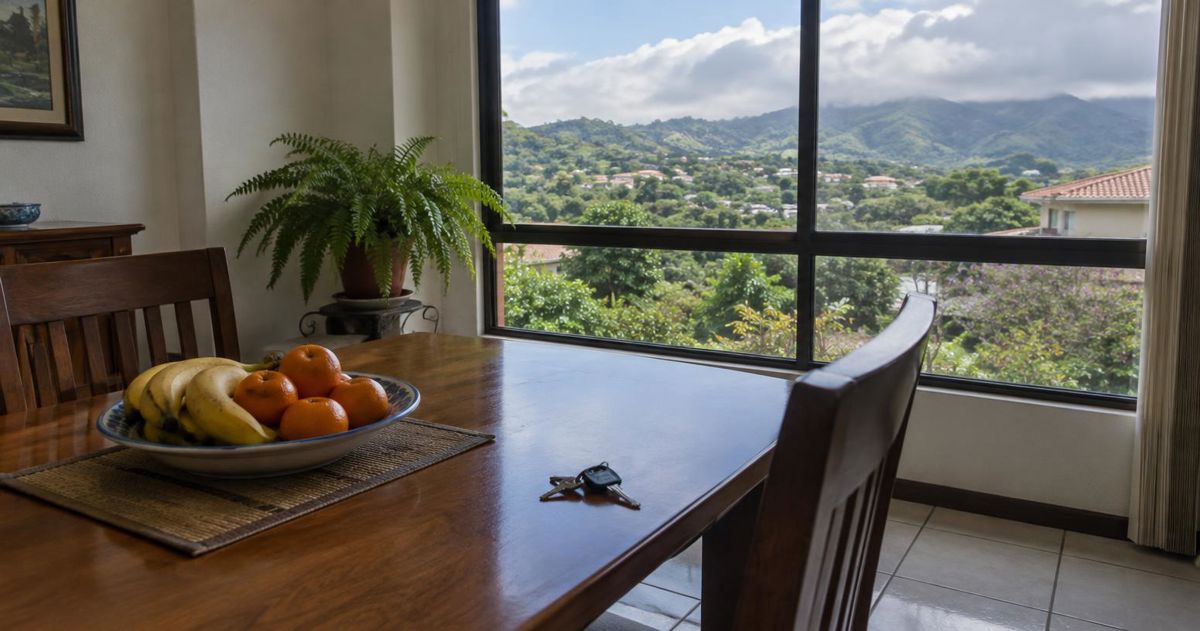
Quien compra una casa con crédito en Costa Rica suele salir del banco con dos seguros ligados al crédito: uno de vida y otro sobre el inmueble. Esta guía explica qué cubre cada uno, en qué se diferencian de un seguro de hogar completo y cómo elegir la cobertura, el monto asegurado y la póliza, tanto si usted es dueño como si alquila.
¿Qué seguros pide el banco con la hipoteca?
En Costa Rica, los bancos y las mutuales que otorgan créditos hipotecarios suelen exigir dos pólizas mientras dure el préstamo. La primera es el seguro de vida del deudor, también llamado seguro de saldo deudor: si la persona que tiene el crédito fallece o, según la póliza, queda con una incapacidad total y permanente, la aseguradora paga al banco el saldo pendiente. La familia conserva la casa sin heredar la deuda. Por eso lo pide el banco: respalda su préstamo, pero también evita a los herederos una carga difícil. Los demás requisitos del crédito se explican en la guía crédito hipotecario en Costa Rica: qué pide el banco.
El costo de esa póliza suele cargarse en la cuota mensual y depende de la edad, del estado de salud y del saldo del crédito. Al solicitarla, la aseguradora puede pedir una declaración de salud o exámenes médicos. Conviene contestarla con exactitud: una enfermedad omitida puede dar pie a que se discuta el pago justo cuando más se necesita. Si el crédito es de dos personas, pregunte si la póliza cubre a ambas y en qué proporción.
La segunda es el seguro del inmueble, conocido a veces como seguro de incendio o de daño directo. Cubre la construcción —paredes, techo, instalaciones fijas— frente a incendio, rayo, explosión y, con frecuencia, terremoto, porque la casa es la garantía del crédito. Lo que suele dejar por fuera es todo lo que no es estructura: muebles, electrodomésticos, ropa, equipos electrónicos, el robo y los daños que usted cause a un tercero. Tampoco cubre el valor del terreno, que no se quema ni se cae. Y el beneficiario principal es el banco: la indemnización se destina primero a reparar la casa o a cubrir el saldo del préstamo.
Antes de firmar la hipoteca, pida la póliza completa, no solo el resumen: confirme qué riesgos incluye, por qué monto está asegurada la casa y qué requisitos debe cumplir una póliza contratada con otra aseguradora para que el banco la acepte. En Costa Rica operan el Instituto Nacional de Seguros (INS) y varias aseguradoras privadas, supervisadas por la Superintendencia General de Seguros (SUGESE).
Publicidad
¿Qué cubre un seguro de hogar y qué coberturas conviene sumar?
Un seguro de hogar completo amplía lo que pide el banco y suele dividirse en dos partes. La estructura es la construcción: paredes, pisos, techo, ventanas, tuberías, instalación eléctrica, tapias y, según la póliza, el portón, la cochera o la bodega. Los contenidos son lo que hay adentro: muebles, electrodomésticos, ropa, computadoras y otros objetos personales. Una prueba práctica sirve para separarlos: si pudiera dar vuelta a la casa, lo que cae son los contenidos; lo que queda pegado es la estructura.
Las joyas, el dinero en efectivo, las obras de arte y algunos equipos de alto valor suelen tener un límite propio dentro de los contenidos o deben declararse por aparte. Si tiene objetos así, pida que queden listados en la póliza con su valor.
| Cobertura | Qué protege | Qué preguntar antes de contratar |
|---|---|---|
| Terremoto | Daños por sismo a la estructura y, si se incluye, a los contenidos | Si tiene un deducible propio y cómo se calcula |
| Inundación y deslizamiento | Daños por agua que entra desde afuera, crecidas o movimientos de tierra | Si la ubicación de la casa tiene restricciones |
| Daño por agua interna | Fugas o roturas de tuberías dentro de la casa | Si cubre la reparación de la tubería o solo el daño que causó |
| Robo | Pérdida de contenidos con señales de ingreso forzado | Qué pruebas pide y si cubre objetos fuera de la casa |
| Responsabilidad civil | Daños que usted o su casa causen a vecinos o visitas | El límite por evento y si incluye gastos de defensa |
En Costa Rica, el riesgo sísmico está presente en casi todo el país, así que la cobertura de terremoto merece prioridad aunque encarezca la prima. La de inundación y deslizamiento pesa más en casas cerca de ríos, quebradas o en laderas, situaciones frecuentes en el Valle Central y en las zonas lluviosas. El robo y la responsabilidad civil resuelven problemas cotidianos: un vecino afectado por una fuga, una visita que se lastima en las gradas. Lo sensato es empezar por lo que usted no podría pagar de su bolsillo y sumar lo demás según la casa y su ubicación.
¿Desde cuándo asegurar la casa y por cuánto?
La casa debería quedar asegurada desde el día en que pasa a ser suya, no semanas después. Con crédito, el banco suele exigir la póliza del inmueble antes de girar el dinero, así que la cobertura de la estructura arranca con la escritura. Lo que suele quedar pendiente son los contenidos y las coberturas adicionales: conviene contratarlos antes de la mudanza, justo cuando hay cajas en el corredor, puertas abiertas y objetos de valor fuera de lugar. Si compra de contado, nadie se lo exigirá, y por eso es fácil postergarlo. Si todavía compara casas en venta en Costa Rica, pida una cotización del seguro de cada opción finalista: la prima cambia según la ubicación y la construcción.
El monto asegurado de la estructura se calcula con el costo de reconstruir la casa con materiales y acabados similares, no con el precio que pagó. El precio incluye el terreno, que no se asegura, y la ubicación, que no se destruye. Una forma práctica de estimarlo es multiplicar los metros cuadrados de construcción por un costo de construcción por metro cuadrado vigente, según el tipo de acabados, y sumar las obras exteriores. Un ingeniero, un arquitecto o el perito de la aseguradora pueden darle esa cifra. El precio de casas en Costa Rica le sirve para negociar la compra, no para fijar el seguro.
- Mida los metros cuadrados de construcción, sin contar el terreno.
- Pida a un profesional o a la aseguradora el costo de construcción por metro cuadrado según sus acabados.
- Sume tapias, cochera, bodega y otras obras exteriores.
- Haga el inventario de contenidos por habitación, con fotos y valores aproximados.
- Revise ambos montos cada año o después de una remodelación.
Asegurar por menos del costo real abarata la prima, pero sale caro: muchas pólizas aplican una regla proporcional, de modo que si la casa está asegurada por la mitad de lo que cuesta reconstruirla, el pago de un daño parcial también puede reducirse en proporción. Asegurar por más tampoco sirve, porque la aseguradora paga el daño real, no el monto de la póliza. Para los contenidos, el inventario por habitación es su mejor respaldo; guárdelo fuera de la casa.
¿Qué revisar en la póliza y de qué depende su costo?
La póliza es el contrato; el folleto es publicidad. El deducible es la parte del daño que usted paga: puede ser un monto fijo o un porcentaje, y en terremoto suele ser distinto y más alto que en el resto de las coberturas. Las exclusiones son lo que no se cubre aunque parezca obvio: el desgaste, la falta de mantenimiento, la humedad acumulada, las plagas o una casa desocupada por un período largo. Los límites son los topes: por evento, por año y por tipo de objeto, como joyas o equipos.
| Punto | Qué preguntar |
|---|---|
| Deducible | Cuánto paga usted en cada reclamo y si cambia según la cobertura |
| Exclusiones | Qué daños quedan fuera y qué mantenimiento se le exige |
| Límites | Topes por evento, por año y por tipo de objeto |
| Forma de pago | Si indemniza a valor de reposición o descontando la depreciación |
| Vivienda desocupada | Qué pasa si la casa queda vacía por un tiempo |
| Gastos adicionales | Si cubre alojamiento temporal mientras se repara la casa |
El costo del seguro de hogar depende del monto asegurado, del tipo de construcción (concreto, madera o mixta), de la ubicación y su exposición a inundaciones o deslizamientos, de las coberturas que sume, del deducible que elija y de las medidas de seguridad. Para bajarlo sin quedar desprotegido, compare varias cotizaciones con las mismas coberturas y considere un deducible más alto si puede pagarlo, porque suele bajar la prima. También ayudan las cerraduras de calidad, una alarma, un techo revisado y una instalación eléctrica al día, y preguntar si hay descuento por pago anual o por agrupar pólizas. Lo que no conviene es recortar el monto asegurado.
Si busca entre las casas baratas en Costa Rica, es más probable encontrar construcciones de madera o mixtas, o lotes en ladera, y la prima puede variar mucho de una a otra. Pida la cotización del seguro antes de cerrar la compra.
¿Qué seguro conviene si vive en un apartamento o alquila?
En un apartamento o una casa en condominio, la estructura común —techos, fachadas, áreas comunes— normalmente la asegura el condominio con cargo a las cuotas de mantenimiento. Pida a la administración la póliza vigente y revise qué incluye. A usted le toca, en la práctica, lo que queda de su lado: los acabados interiores, los contenidos y la responsabilidad civil, sobre todo por fugas de agua que bajan al apartamento del vecino, uno de los reclamos más comunes en edificios.
Si alquila, la casa es del propietario y su seguro, si lo tiene, cubre la estructura, no sus pertenencias. Un seguro de contenidos para inquilinos protege sus muebles y equipos, y la responsabilidad civil cubre, según la póliza, los daños que usted cause a la propiedad o a terceros. Antes de firmar el contrato, pregunte al dueño qué asegura él. Si busca entre las casas baratas en alquiler en Costa Rica, un seguro de contenidos suele ser una protección accesible frente a lo que resguarda.
Si usted es el dueño y alquila su casa, informe a la aseguradora: algunas pólizas cambian sus condiciones cuando la vivienda no la ocupa el asegurado.
¿Cómo se hace un reclamo después de un daño?
Un reclamo bien documentado se resuelve antes. La clave es avisar pronto, no reparar a ciegas y guardar pruebas de todo.
- Ponga a salvo a las personas y evite que el daño crezca: cierre la llave del agua o corte la electricidad si hace falta.
- Si hubo robo, presente la denuncia ante el OIJ y guarde el comprobante.
- Avise a la aseguradora o a su agente cuanto antes, dentro del plazo que indica su póliza.
- Tome fotos y videos de los daños antes de limpiar o reparar, y guarde las piezas dañadas.
- Reúna facturas, el inventario de contenidos y cotizaciones de reparación.
- Atienda la visita del perito y pida por escrito la resolución y el monto ofrecido.
- Si la casa tiene hipoteca, informe al banco, porque puede intervenir en el pago.
Si no está de acuerdo con el monto, pida el detalle del cálculo: el deducible aplicado, la depreciación y los límites. Puede aportar sus propias cotizaciones y solicitar una revisión por los canales internos de la aseguradora. Si la diferencia persiste, puede consultar a la SUGESE, que supervisa a las aseguradoras, y ante un desacuerdo importante conviene la asesoría de un abogado.
Qué haríamos antes de contratar
- Pediríamos al banco la póliza completa del seguro del inmueble antes de firmar la hipoteca.
- Calcularíamos el monto asegurado con el costo de reconstrucción y no con el precio de compra.
- Contrataríamos contenidos, robo y responsabilidad civil antes de la mudanza, no después.
- Compararíamos varias cotizaciones con las mismas coberturas y el mismo deducible.
- Si buscáramos entre las casas en alquiler en Costa Rica, aseguraríamos nuestros contenidos y preguntaríamos al dueño qué cubre su póliza.
Preguntas frecuentes
¿El seguro que pide el banco cubre los muebles?
Por lo general, no. El seguro del inmueble que exige el banco protege la construcción, que es la garantía del crédito, y suele dejar por fuera muebles, electrodomésticos, equipos y objetos personales. Tampoco suele cubrir el robo ni los daños que usted cause a terceros. Para eso hace falta un seguro de hogar con cobertura de contenidos y, si le interesa, robo y responsabilidad civil. Revise la póliza completa para confirmar qué incluye la suya.
¿Por qué no asegurar la casa por lo que pagó?
Porque el precio incluye el terreno y la ubicación, que no se destruyen en un incendio ni en un terremoto. Lo que se repone es la construcción, así que el monto debe acercarse al costo de reconstruirla con acabados similares. Asegurar por menos puede reducir en proporción el pago de un daño parcial, y asegurar por más tampoco sirve, porque la aseguradora paga el daño real.
¿Conviene elegir un deducible más alto?
Puede convenir si tiene ahorros para cubrirlo, porque un deducible más alto suele bajar la prima. La condición es que sea un monto que podría pagar sin endeudarse después de un daño. En terremoto el deducible suele ser distinto y más alto, así que revíselo aparte. Lo que no conviene para ahorrar es recortar el monto asegurado ni quitar las coberturas de los riesgos que no podría pagar de su bolsillo.
¿Qué hacer si la aseguradora ofrece menos de lo esperado?
Pida el detalle del cálculo: el deducible aplicado, la depreciación y los límites que se usaron. Con esa información, aporte sus propias cotizaciones de reparación y solicite una revisión por los canales internos de la aseguradora. Si la diferencia continúa, puede consultar a la SUGESE, que supervisa a las aseguradoras, y ante un desacuerdo importante, buscar el consejo de un abogado.
Esta guía resume la práctica habitual de los seguros de vivienda en Costa Rica en 2026 y no sustituye el consejo de un abogado, de un notario ni de un agente de seguros autorizado; las coberturas y condiciones exactas son las que establece su póliza.
Publicidad
Más sobre Seguros
Artículos más vistos de Finanzas y Planeación
Finanzas y Planeación, Impuestos y gastos
Qué cuesta comprar una casa además del precio en Costa Rica
Finanzas y Planeación, Costos de Vivienda
Dónde alcanzan ₡50 millones para un lote en Guanacaste
Finanzas y Planeación, Planeación Financiera
Dólares o colones: dónde compite menos quien compra en Alajuela
Finanzas y Planeación, Costos de Vivienda
Dónde alcanzan ₡100 millones para una casa en Alajuela